4 raisons d'ouvrir une assurance-vie luxembourgeoise
Tout le monde en parle, mais pourquoi ? Pour certains patrimoines, le contrat luxembourgeois ouvre des possibilités supplémentaires : une offre financière élargie, le triangle de sécurité, le crédit lombard et la souplesse en cas d'expatriation.
Les 4 atouts du contrat luxembourgeois
Pour un résident fiscal français, la fiscalité est la même qu'en France. Ce qui change, c'est ce que vous pouvez y loger, le cadre de protection et ce que le contrat vous permet de faire.
L'offre financière
Une gamme de supports élargie pour les profils avertis : private equity, devises, produits structurés sur mesure, fonds internes dédiés.
La diversification du risque
Le triangle de sécurité et le super-privilège ajoutent un niveau de protection, en complément des garanties qui existent déjà en France.
Le crédit lombard
La banque dépositaire peut vous prêter en prenant votre contrat en garantie. Le prêt est libre d'utilisation, et vos placements continuent de travailler.
L'expatriation
Le contrat est fiscalement neutre : c'est la fiscalité de votre pays de résidence qui s'applique. Un vrai atout si vous avez un projet de départ.
Le triangle de sécurité, expliqué simplement
L'argument le plus solide du Luxembourg, et le moins bien compris.
Des actifs séparés du bilan de l'assureur
Vos avoirs sont déposés auprès d'une banque dépositaire, distincte de l'assureur, dans le cadre d'une convention signée avec le Commissariat aux assurances, le régulateur luxembourgeois.
Le super-privilège
Si l'assureur faisait défaut, les souscripteurs seraient créanciers de premier rang sur les actifs de leurs contrats, avant tout autre créancier.
Une protection qui s'ajoute
Ce cadre vient en complément des garanties dont vous bénéficiez déjà en France. Détenir des contrats dans deux juridictions, c'est diversifier le risque de contrepartie.
Loïc, 250 000 € à investir
Loïc détient déjà une assurance-vie française de 250 000 €. Il souhaite investir le même montant. Pour diversifier les risques et compléter son offre financière, son conseiller lui recommande d'ouvrir un contrat luxembourgeois en complément de son contrat français.
Le socle, conservé
Le complément
Exemple illustratif. Tout investissement comporte un risque de perte en capital. Le montant d'un crédit lombard dépend de l'allocation du contrat et de la politique de la banque ; une baisse des marchés peut entraîner un appel de marge.
Vous disposez de 150 000 € ou plus à investir ? Voyons ensemble si un contrat luxembourgeois a du sens pour vous.
Réserver mon heure offerteLe Luxembourg n'est pas fait pour tout le monde
Pour la majorité des épargnants, une assurance-vie française bien construite reste la meilleure base. Le contrat luxembourgeois prend tout son sens dans trois situations précises.
Un patrimoine financier important
Vous détenez déjà une ou plusieurs assurances-vie et 150 000 € ou plus à placer : vous ajoutez une seconde juridiction pour diversifier le risque.
Des besoins spécifiques
Dirigeants, cédants, investisseurs avertis : private equity, structurés sur mesure, fonds dédiés, ou un crédit lombard pour financer un projet sans désinvestir.
Une vie entre plusieurs pays
Expatriés, frontaliers, projet de départ : la neutralité fiscale rend le contrat portable d'un pays à l'autre.
Un complément, pas une mode
Le contrat luxembourgeois est un excellent outil, à condition de l'utiliser pour les bonnes raisons.
On garde ce qui fonctionne
Votre assurance-vie française reste le socle : fonds euros, liquidité, antériorité fiscale. Le Luxembourg vient en complément, jamais en remplacement par principe.
Plusieurs assureurs, aucun lien capitalistique
En tant que cabinet indépendant, nous comparons les assureurs et banques dépositaires du marché pour retenir le contrat adapté à votre situation.
Des frais maîtrisés
Avec notre façon de travailler, un contrat luxembourgeois ne coûte pas plus cher qu'un contrat français : autour de 1 % par an au global de l'encours, détaillé poste par poste.
Un suivi humain
Un interlocuteur dédié, des points réguliers, des arbitrages expliqués. Vous comprenez ce que vous détenez, et pourquoi.
Ouvrir un contrat luxembourgeois, en trois étapes
Nous nous occupons de la complexité, vous gardez la main sur les décisions.
1 h d'échange offerte
En visio ou par téléphone, nous faisons le point sur votre patrimoine et vos projets, et nous vous disons si le Luxembourg a du sens pour vous.
Une proposition sur mesure
Assureur, banque dépositaire, allocation, devises, frais détaillés et, si besoin, simulation du crédit lombard.
Ouverture et suivi
Nous gérons la souscription et les formalités, puis le suivi. Aucune démarche à faire au Luxembourg.
Ils nous ont confié leur patrimoine
Équipe très professionnelle, à l'écoute et vraiment pédagogique. J'ai enfin compris où allait mon argent et combien me coûtaient réellement mes anciens placements.
Après avoir cédé mon activité, j'avais besoin d'un cabinet qui maîtrise la fiscalité du dirigeant. Holding, remploi, assurance-vie — stratégie claire, 0 % de frais d'entrée. Un vrai soulagement après mon ancienne banque privée.
Rien à voir avec mon ancienne banque. Disponibles, précis, et les résultats sont là. Un vrai partenaire pour mon patrimoine.
Avis vérifiés et publiés sur Trustpilot · Voir tous nos avis
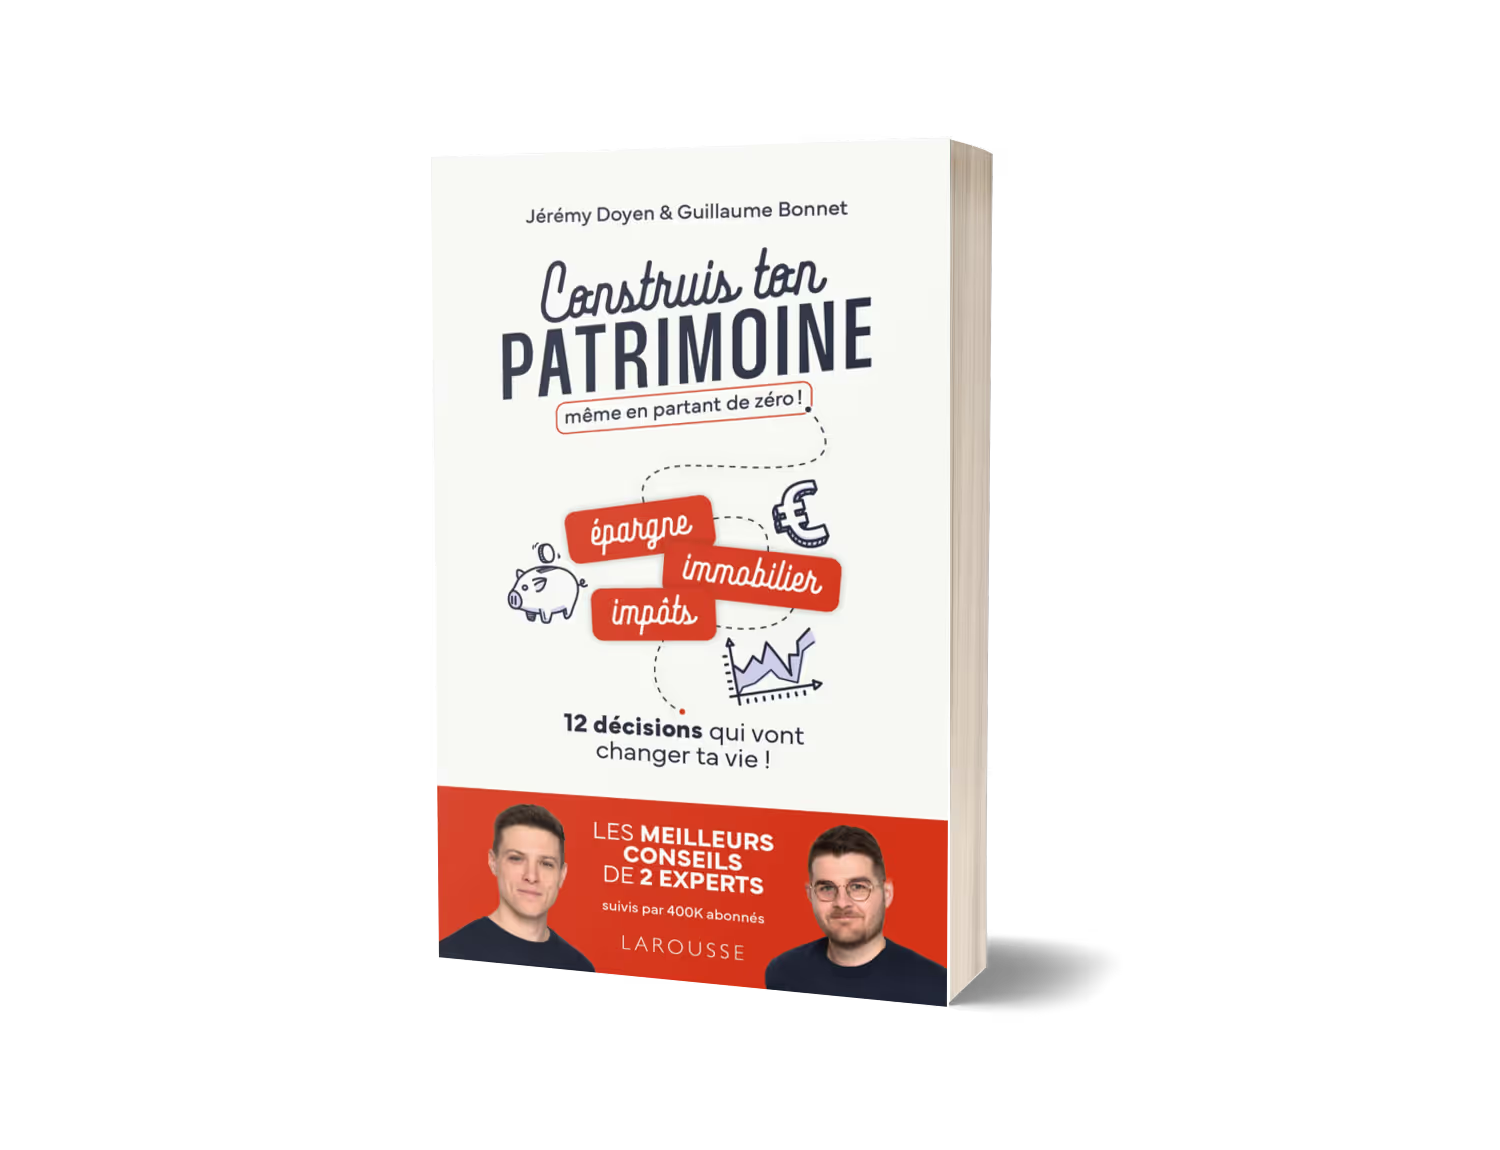
« Construis ton patrimoine »
La méthode que nous appliquons avec nos clients, en 12 décisions patrimoniales concrètes : épargne, immobilier, fiscalité et protection.
Ce que l'on nous demande le plus
Est-ce légal ? Faut-il le déclarer ?
Oui, c'est parfaitement légal et transparent. Comme tout contrat souscrit à l'étranger, il se déclare chaque année avec votre déclaration de revenus (formulaire 3916-bis). Le Luxembourg n'est pas un outil d'opacité : c'est un cadre de protection et de diversification.
Quelle fiscalité pour un résident français ?
La même qu'un contrat français : mêmes règles sur les rachats, mêmes abattements après 8 ans, mêmes avantages à la transmission. C'est le principe de neutralité fiscale : le contrat applique la fiscalité de votre pays de résidence.
À partir de quel montant ?
Le contrat luxembourgeois s'adresse aux patrimoines financiers à partir de 150 000 € environ, et les montants minimums varient selon l'assureur. Lors du premier échange, nous vous disons si c'est la bonne solution pour vous ou si une autre enveloppe est plus adaptée.
J'ai déjà une assurance-vie française : dois-je la remplacer ?
Non. Une assurance-vie française bien construite reste la meilleure base pour la plupart des épargnants : fonds euros, liquidité, antériorité fiscale. Le contrat luxembourgeois vient éventuellement en complément, lorsque votre patrimoine, vos projets ou votre mobilité le justifient.
Puis-je transférer mon assurance-vie française ?
Non, une assurance-vie ne se transfère pas d'un assureur à un autre en gardant son antériorité. C'est pourquoi nous recommandons le plus souvent de conserver votre contrat français et d'ouvrir le contrat luxembourgeois en complément.
Comment fonctionne le crédit lombard ?
La banque dépositaire vous prête une somme en prenant votre contrat en garantie. Vous utilisez le prêt librement, sans vendre vos placements. Le montant dépend de l'allocation : plus elle est prudente, plus la quotité est élevée. Attention : une forte baisse des marchés peut entraîner un appel de marge.
Les frais sont-ils plus élevés qu'en France ?
Pas avec nous. Notre façon de travailler permet de rester autour de 1 % par an au global de l'encours, soit un niveau comparable à un contrat français. Tout est détaillé poste par poste avant la souscription.
Le premier rendez-vous est-il vraiment gratuit ?
Oui, à 100 % : 1 heure offerte, sans engagement. Vos données restent confidentielles, conformément au code de déontologie de la CNCGP.
Le Luxembourg a-t-il du sens pour vous ?
En 1 heure offerte, nous analysons votre patrimoine financier, vos projets et vos contrats actuels, et nous vous disons franchement si un contrat luxembourgeois vous apporterait quelque chose.
Réserver mon heure offerteTout investissement comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances futures. Le private equity présente un risque de perte en capital et d'illiquidité. Bonnet & Doyen Conseil est enregistré en tant que conseiller en investissements financiers et courtier en assurance auprès de l'ORIAS sous le numéro 22001113, adhérent de la CNCGP, association agréée par l'AMF.
Bonnet & Doyen Conseil est enregistré auprès de l'ORIAS sous le numéro 22001113.
Bonnet & Doyen Conseil, conseiller en investissements et courtier en assurance, est adhérent de la CNCGP, association professionnelle agréée par l'AMF et l'ACPR.